Las últimas tendencias y noticias del mercado inmobiliario que no te puedes perder
El mercado inmobiliario francés atraviesa una fase de transición donde se multiplican las señales contradictorias. Los volúmenes de transacciones repuntan tímidamente tras el mínimo de 2024, los tipos de interés se mantienen bajo presión, y nuevas reglas modifican el cálculo del DPE. Comprender estos movimientos implica ir más allá de los titulares para observar lo que realmente está ocurriendo en los flujos de inversión, la estructura del crédito y los arbitrajes de los propietarios arrendadores.
Inversión inmobiliaria en Francia: un rebote a relativizar
Los volúmenes de inversión del tercer trimestre de 2026, publicados por JLL, muestran una recuperación. El panorama parece alentador a primera vista. En realidad, algunas grandes operaciones concentran la mayor parte de la actividad, mientras que la liquidez sigue muy deteriorada en los segmentos intermedios.
Las oficinas en la región de Île-de-France ilustran esta discrepancia. El IEIF, en su informe del segundo trimestre de 2026, señala una demanda colocada en retroceso mientras que los montos invertidos avanzan gracias a transacciones excepcionales. Por lo tanto, el rebote estadístico no traduce una recuperación homogénea: los activos bien ubicados y recientes encuentran compradores, mientras que el stock secundario se acumula.
Los profesionales que siguen la actualidad inmobiliaria en Servicios Immo observan este abismo entre los anuncios de recuperación y la situación concreta. Los datos disponibles no permiten concluir que haya un cambio duradero en el mercado de la inversión.
Estrategias de los inversores: un giro hacia la hotelería y el corto plazo
La incertidumbre empuja a los inversores a revisar sus asignaciones. L’Agefi informaba a principios de octubre de 2026 que los inversores priorizan la creación de valor rápida y los activos hoteleros, en detrimento de la tenencia a largo plazo en el residencial o el terciario.
La lógica patrimonial clásica (comprar, mantener, transmitir) pierde terreno frente a enfoques oportunistas a corto plazo. Varios factores alimentan esta tendencia:
- La inflación y el aumento de los costos de financiación comprimen la rentabilidad neta de las estrategias largas en el residencial
- La hotelería genera ingresos indexados a la actividad turística, considerados más predecibles que los alquileres terciarios en un contexto de teletrabajo sostenible
- Las operaciones de reposicionamiento (transformación de oficinas obsoletas, renovación profunda) permiten captar una plusvalía en la reventa en ciclos de tres a cinco años
Los retornos del terreno divergen en este punto. Algunos gestores consideran la hotelería como un mercado de nicho difícil de industrializar, mientras que otros la ven como el segmento más predecible en este momento.
Coeficiente eléctrico del DPE: un ajuste técnico con efectos concretos
El coeficiente de conversión de la electricidad pasa de 1,9 a 1,7 en el cálculo del diagnóstico de rendimiento energético. Este recalibrado afecta directamente a las viviendas calefaccionadas con electricidad y podría llevar al reclasificación de algunos bienes.
Los propietarios que ya cuentan con un DPE podrán solicitar un certificado actualizado sin necesidad de realizar un diagnóstico completo. El calendario de prohibición de alquiler de las «casas de energía» (etiquetas F y G) sigue en vigor, pero el nuevo coeficiente podría hacer que algunas viviendas cambien de categoría.
Así, algunos propietarios arrendadores podrían ver su bien salir de la categoría «pasivo» sin realizar obras. Sin embargo, la fiabilidad global del DPE como herramienta de evaluación sigue siendo discutida. La prueba realizada por Yanport sobre más de mil bienes, comparando dos modelos de IA generativa con una herramienta clásica, reveló diferencias significativas entre las estimaciones. Un diagnóstico cuyo resultado cambia según el coeficiente aplicado plantea la cuestión de la estabilidad de la señal enviada a los compradores.
Acceso a la propiedad: los límites de los dispositivos de apoyo
Las discusiones legislativas han abordado un posible préstamo a tipo cero destinado a facilitar el acceso a la propiedad para los jóvenes padres. La idea es eliminar parte del freno financiero a la compra de la primera vivienda para los hogares que acogen a un niño.
Este tipo de medida se inscribe en una doble lógica: apoyar la natalidad mientras se relanza el acceso en un contexto donde los tipos de interés frenan a los primeros compradores. Los contornos definitivos de un dispositivo así (techo, condiciones de elegibilidad, articulación con el PTZ clásico) aún están por definir.
Un PTZ adicional facilita el cierre de un plan de financiación, pero no resuelve ni la restricción del tipo de usura ni la de los precios aún elevados en las zonas tensas. Los notarios, que publican cada trimestre su análisis del mercado antiguo, aún no han podido medir el efecto concreto de este tipo de dispositivo en las firmas.
Arrendadores privados: entre el retiro y la espera
Varios signos sugieren un movimiento de desinversión entre los propietarios arrendadores. La rentabilidad considerada insuficiente, la preparación para la jubilación y la transmisión patrimonial figuran entre las motivaciones más citadas.
El perfil del inversor locativo está evolucionando. Las restricciones regulatorias (DPE, control de alquileres, fiscalidad del déficit inmobiliario) pesan sobre la atractividad del residencial en alquiler. Si este retiro se confirma a largo plazo, podría acentuar la tensión sobre la oferta de alquiler en las metrópolis.
Los arrendadores que permanecen en el mercado arbitran cada vez más entre la renovación energética forzada y la reventa. El resultado de este cálculo depende en gran medida de la ubicación del bien y de su etiqueta DPE actual.
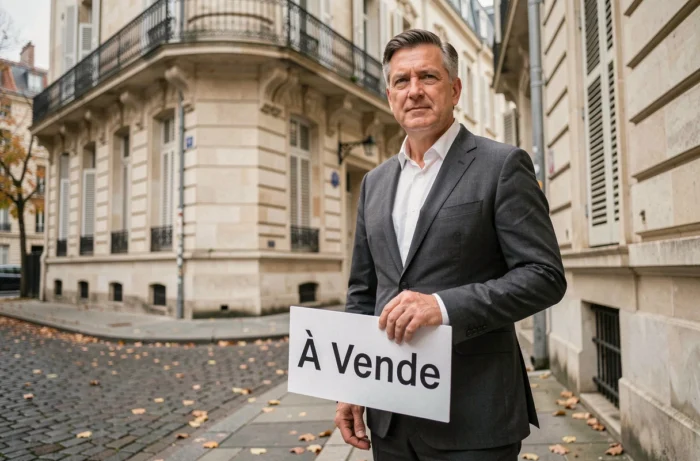
A finales de 2026, el mercado inmobiliario francés no se resume a una curva de precios. La concentración de la inversión en algunas operaciones, el reposicionamiento hacia la hotelería, los ajustes técnicos del DPE y el retiro progresivo de los arrendadores privados dibujan un paisaje más fragmentado de lo que sugieren las medias nacionales. Cada segmento obedece a su propia lógica, y los próximos trimestres dirán si estas tendencias se refuerzan o se corrigen.